
Власну кельнську страхову компанію заснували залізничники: що вашій сім'ї насправді потрібно сьогодні
Жодне з трьох найрекомендованіших у Німеччині особистих страхувань, Privathaftpflicht (цивільна відповідальність), Hausrat (майно в помешканні) чи Rechtsschutz (правовий захист), не є юридично обов'язковим і в Кельні, але місто має власні причини поставитися до рішення серйозно, а не копіювати загальнонаціональний список. У Кельні розташована DEVK, зі штаб-квартирою на Riehler Straße з 1953 року й досі одна з найбільших взаємних страхових компаній Німеччини, заснована в 1886 році як каса допомоги на випадок смерті для прусських залізничних чиновників і працівників, а нині обслуговує близько 4,2 мільйона клієнтів по всій країні за полісами Hausrat, Haftpflicht, Rechtsschutz та іншими. Власна історія повеней міста дає Elementarschadenversicherung справді конкретний місцевий аргумент: у січні 1995 року Рейн досяг рекордних 10,69 метра на кельнському водомірі, на шість сантиметрів вище за повінь грудня 1993 року, і обидві повені перелилися через сталеву протиповеневу стіну Альтштадту, збудовану на максимум 10,00 метра, а власні карти небезпеки повеней StEB Köln досі позначають підтоплення ґрунтовими водами як недооцінений ризик у низинних районах. Кількість крадіжок у Кельні рухалася всупереч тому, чого багато новоприбулих очікують: офіційно зареєстровані квартирні крадіжки зросли з 2374 випадків у 2023 році до 3290 у 2024 році, на 38 відсотків за один рік, що надає аргументу на користь Hausrat тут справді актуальної, а не гіпотетичної гостроти. Щодо Rechtsschutz, Mieterverein Köln включає справжній застрахований поліс правового захисту до свого річного членства, а не продає його як окремий продукт. Розумний сімейний поліс Haftpflicht і Hausrat разом усе ще коштує приблизно від 350 до 450 євро на рік, у межах загальнонаціонального діапазону.
Ця сторінка містить партнерські (affiliate) посилання. Якщо ви зареєструєтесь або здійсните покупку за одним із них, SettledIn може отримати комісію без жодних додаткових витрат для вас. Ми посилаємося лише на ті сервіси, які справді порекомендували б другу в такій самій ситуації.
Та сама основа, інший набір місцевих фактів
Privathaftpflicht, Hausrat і Rechtsschutz це та сама трійка, яку німецькі споживчі посібники рекомендують у кожному місті, і Кельн не змінює правової основи: жодне з трьох не є обов’язковим так, як медичне страхування. § 823 BGB, цивільного кодексу Німеччини, і надалі робить вас особисто відповідальним за шкоду, яку ви завдаєте комусь іншому, без законодавчої стелі, тому Privathaftpflicht на практиці найближче до безальтернативного, а сімейний поліс із покриттям щонайменше 10 мільйонів євро по країні досі коштує приблизно від 60 до 180 євро на рік.
Що справді належить Кельну, то це не правова основа, а ринок, на який ви заходите, і ризики, які варто оцінити правильно. Тут розташована штаб-квартира великого національного страховика, пов’язаного з власною залізничною та промисловою історією міста. Його власний літопис повеней драматичний і добре задокументований, але не так, як першочерговий орендар обов’язково очікує. Його кількість крадіжок рухалася в напрямку, який говорить на користь серйозного ставлення до Hausrat, а не його пропуску. А його найбільша організація орендарів вбудовує правовий захист у звичайне членство, а не продає його як окрему позицію.
Місто, де залізнична каса допомоги на випадок смерті стала національним страховиком
DEVK це власна відповідь Кельна на питання «чи має це місто власного великого страховика», і її історія заснування не має нічого спільного зі страхуванням у тому вигляді, в якому його сьогодні уявляє більшість. Заснована 1 квітня 1886 року як «Sterbekasse der Beamten und Arbeiter im Bezirke der Königlichen Eisenbahndirektion zu Breslau», каса допомоги на випадок смерті для чиновників і працівників королівської прусської залізничної адміністрації, DEVK має штаб-квартиру на Riehler Straße поблизу Рейну в Кельні з 1953 року. Вона діє як Versicherungsverein auf Gegenseitigkeit, взаємна страхова компанія, що належить своїм членам, а не зовнішнім акціонерам, і нині наймає близько 5800 осіб, обслуговуючи близько 4,2 мільйона клієнтів і приблизно 15 мільйонів застрахованих ризиків по всій країні, входячи до найбільших німецьких постачальників страхування домашнього майна, автомобілів і цивільної відповідальності за обсягом договорів, поряд із продуктами Rechtsschutz, медичного та страхування життя. Ніщо з цього не робить її тарифи автоматично найдешевшими, але це справді інша місцева присутність, ніж у місті без власного великого страховика.
| Загальнонаціональна основа | Кельнська версія | |
|---|---|---|
| Присутність місцевого страховика | Зазвичай нічого вартого згадки | DEVK, одна з найбільших німецьких взаємних страхових, зі штаб-квартирою тут з 1953 року |
| Подання ризику повені | Elementarschutz розглядається як загальне доповнення | Задокументований рекордний рівень повені Рейну 10,69 м (1995) і окремий недооцінений ризик ґрунтових вод |
| Головний аргумент на користь Hausrat | Різниться за регіоном | Зареєстровані крадіжки зросли на 38 % за один рік (з 2023 до 2024) |
| Rechtsschutz для орендарів | Окреме доповнення Mietrechtsschutz, додаткова вартість понад базовий поліс | Mieterverein Köln включає справжній поліс DMB до членства за 99 EUR/рік |
Літопис повеней, який не той, що ви могли б подумати
Справжня історія повеней Кельна конкретна, задокументована і давніша, ніж припускає більшість новоприбулих. У січні 1995 року Рейн досяг рекордних 10,69 метра на кельнському водомірі, на шість сантиметрів вище за Weihnachtshochwasser грудня 1993 року, яке саме було найвищим рівнем з 1926 року. Обидві повені перелилися через сталеву протиповеневу стіну Альтштадту, яку було збудовано лише для стримування води до 10,00 метра. Після тих двох подій переглянута концепція протиповеневого захисту 1996 року була реалізована в 2004 році, і Альтштадт нині захищений до 11,30 метра з вищою мобільною стіною та додатковим простором для утримання води.
Що легко пропустити зовсім, так це те, що річкова повінь не єдиний водний ризик, від якого варто страхуватися. Власні рекомендації StEB Köln радять переглянути Elementarschadenversicherung як доповнення до стандартних полісів власників житла та домашнього майна і зокрема позначають підтоплення ґрунтовими водами як окрему, часто недооцінену небезпеку в низинних районах чи на територіях із проникним ґрунтом, де вода може підніматися, просочуватися через підвальні вікна, світлові колодязі чи двері на рівні землі й затримуватися ще довго після того, як будь-яка поверхнева повінь відступила. StEB Köln також публікує інтерактивні карти небезпеки повеней із 3D-візуалізацією та власний інструмент перевірки водного ризику, обидва варто звірити з вашою конкретною адресою, перш ніж припускати, що стандартний поліс покриває вас від обох видів повені.
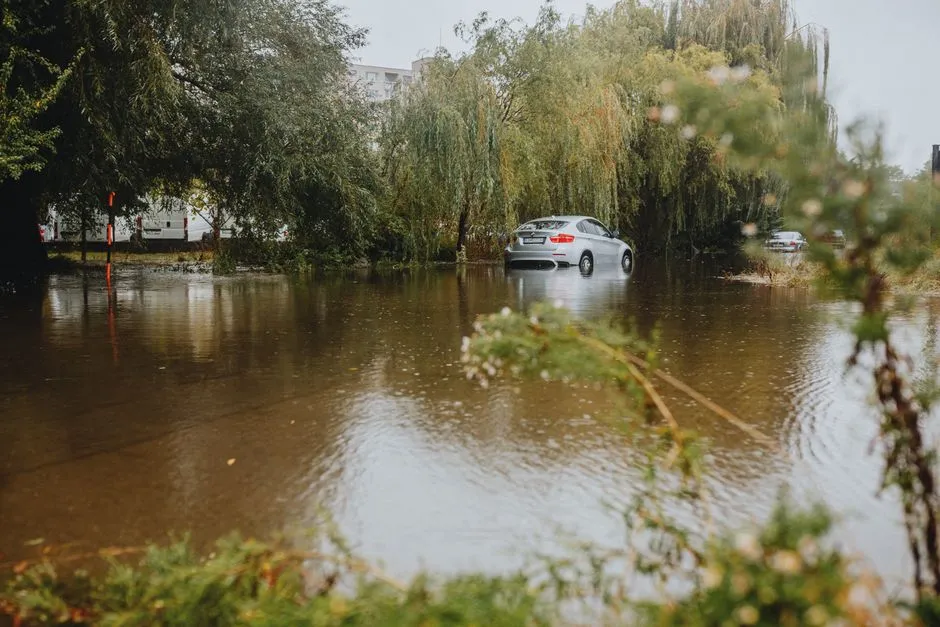
Photo by Helena Jankovičová Kováčová on Pexels
Аргумент на користь Hausrat тут справді актуальний, а не гіпотетичний
Тенденція крадіжок у Кельні рухалася у протилежному напрямку, ніж у містах, де вона знижується. Репортажі на основі опублікованих поліцейських даних міста показують, що зареєстровані квартирні крадіжки зросли з 2374 випадків у 2023 році, що вже було зростанням на 15 відсотків порівняно з попереднім роком, до 3290 випадків у 2024 році, на 38 відсотків за один рік, причому саме центр міста бачив ще крутіше зростання, а показник розкриття становив трохи більше 11 відсотків того року. Це справді актуальна причина належно визначити розмір полісу Hausrat, а не вважати його другорядним, за стандартним правилом приблизно 650 євро за квадратний метр і з підтвердженням, що діє застереження Unterversicherungsverzicht, так само як і будь-де в країні.
Rechtsschutz, який не обов’язково купувати окремою позицією
Найбільша організація орендарів Кельна розглядає правовий захист як частину членства, а не як додатковий продаж. Mieterverein Köln, заснований 3 січня 1900 року й нині четвертий за величиною місцевий Mieterverein у складі Deutscher Mieterbund по країні з рекордними 70 260 членами наприкінці 2025 року, бере 99 євро на рік за членство із включеною DMB Rechtsschutzversicherung, або 75 євро на рік, якщо у вас уже є приватна страховка правового захисту з оренди й ви відмовляєтеся від вбудованої, плюс одноразовий вступний внесок 20 євро. Поліс покриває судові провадження між орендарями й орендодавцями щодо житлової оренди до 20 000 євро за справу, включно з витратами на адвоката й суд, після тримісячного періоду очікування для нових членів. Члени несуть франшизу 200 євро за кожен випадок, яку асоціація скасовує після чотирьох років безперервного членства, а додаткові модулі DMB Rechtsschutz, що охоплюють загальні договірні спори, трудове право та дорожнє право, доступні членам за пільговими ставками понад уже включене покриття орендного права.
Де отримати другу думку
Для поради, не прив’язаної до продуктової лінійки конкретного страховика, кельнський офіс Verbraucherzentrale NRW є незалежним варіантом. Розташований за адресою Frankenwerft 35 (вхід з боку Mauthgasse), він доступний за номером 0221 846188-01 або koeln@verbraucherzentrale.nrw, години роботи різняться за днями: понеділок 10:00-13:00 і 14:00-17:00, вівторок 10:00-18:00, четвер 10:00-19:00 та п’ятниця 10:00-15:00, за кілька кроків від зупинок U-Bahn Rathaus, Heumarkt чи Dom/Hbf. Його варто використати як другу думку, перш ніж зобов’язуватися перед DEVK чи будь-яким іншим страховиком, бо на іншому кінці цієї телефонної лінії ніхто нічого не продає.
Крок за кроком
- Влаштуйте Privathaftpflicht до або під час пошуку квартири в Кельні. Покриття щонайменше 10 мільйонів євро важить більше за невелику різницю в ціні між тарифами, а чимало місцевих орендодавців досі просять підтвердження перед тим, як віддати ключі.
- Порівняйте DEVK із загальнонаціональним порівняльним сайтом, а не вибирайте її лише за впізнаваністю назви. Те, що це велика взаємна страхова з штаб-квартирою в Кельні, не робить автоматично її тариф найвигіднішим для вашого домогосподарства.
- Якщо ви страхуєте житло в низинному районі, запитайте свого страховика письмово, чи включено саме підтоплення ґрунтовими водами, а не лише загальний Elementarschutz. Власні карти небезпеки StEB Köln варто спершу звірити з вашою точною адресою.
- Розрахуйте покриття Hausrat за правилом приблизно 650 євро за квадратний метр і підтвердьте застереження Unterversicherungsverzicht. Зростання кількості крадіжок у Кельні робить це вартим серйозного ставлення, а не пропуску.
- Якщо ви орендар, зважте членство в Mieterverein Köln за 99 євро проти окремої Rechtsschutzversicherung. Вбудований поліс DMB покриває орендні спори через три місяці в будь-якому разі, а додаткові модулі доступні за членськими ставками, якщо вам потрібне ширше покриття.
- Для нейтральної оцінки будь-чого з цього запишіться на сесію до кельнського офісу Verbraucherzentrale NRW перед підписанням з будь-яким окремим страховиком.
Примітка щодо відповідності
Ця сторінка узагальнює загальну німецьку страхову практику, специфічний місцевий кельнський страховий ринок, дані про повені й злочинність та типові ціни 2026 року. Це не юридична, фінансова чи страхова консультація. Потреби в покритті, доступні тарифи та те, чи конкретний поліс включає захист від підтоплення ґрунтовими водами чи річкових повеней, різняться залежно від постачальника та домогосподарства; підтвердьте актуальні подробиці безпосередньо в страховика, ліцензованого брокера, Verbraucherzentrale NRW чи Mieterverein Köln, перш ніж щось підписувати.
Часті запитання та типові помилки
Чи справді Haftpflicht, Hausrat чи Rechtsschutz обов'язкові в Кельні?
Ні, жодне з них не вимагається законом, так само як і в решті Німеччини. Те, що робить Privathaftpflicht майже необхідним на практиці, це § 823 BGB, цивільного кодексу Німеччини, який робить вас особисто відповідальним за шкоду, яку ви завдаєте комусь іншому, без верхньої межі, і чимало кельнських орендодавців та господарів спільних помешкань просять підтвердження полісу перед тим, як віддати ключі. Покриття щонайменше 10 мільйонів євро є цифрою, якій варто віддати пріоритет, а надійний сімейний поліс коштує приблизно від 60 до 180 євро на рік. Hausrat і Rechtsschutz залишаються справді необов'язковими, але власна історія повеней Кельна, зростання кількості крадіжок та його інтегрований варіант Rechtsschutz через Mieterverein Köln змінюють те, як кожне з них варто оформлювати саме тут.
Чи є реальна причина звернути увагу саме на DEVK, чи це лише місцевий брендинг?
Є конкретна причина, яку варто знати, хоча це не автоматично найдешевший варіант, і його варто порівнювати з пропозицією брокера, як і будь-якого іншого страховика. DEVK була заснована 1 квітня 1886 року, спочатку як каса допомоги на випадок смерті для чиновників і працівників королівської прусської залізничної адміністрації, і зі штаб-квартирою на Riehler Straße поблизу Рейну в Кельні з 1953 року. Вона діє як Versicherungsverein auf Gegenseitigkeit, взаємна страхова компанія, що належить своїм членам, а не зовнішнім акціонерам, наймає близько 5800 осіб і обслуговує близько 4,2 мільйона клієнтів з приблизно 15 мільйонами застрахованих ризиків по всій країні, входячи до найбільших німецьких постачальників страхування майна, автомобілів і цивільної відповідальності за обсягом договорів. Ніщо з цього не робить її тариф автоматично найвигіднішим, але пояснює, чому ця назва трапляється локально частіше, ніж у місті без великого страховика, чия штаб-квартира розташована там.
Кельнська історія повеней звучить драматично, але чи означає це насправді, що моя Elementarschadenversicherung покриває повінь Рейну?
Вона має покривати саме річкові повені, але перевірте дрібний шрифт, а не припускайте. Власний літопис повеней Кельна конкретний: у січні 1995 року Рейн досяг 10,69 метра на кельнському водомірі, рекорд і на шість сантиметрів вище за Weihnachtshochwasser грудня 1993 року, і обидві повені перелилися через сталеву протиповеневу стіну Альтштадту, яку було збудовано лише на утримання 10,00 метра. Після тих двох повеней переглянута концепція захисту, реалізована в 2004 році, нині захищає Альтштадт до 11,30 метра. Легко пропустити другий, окремий ризик, який позначають власні рекомендації StEB Köln: підтоплення ґрунтовими водами, які можуть підніматися й просочуватися в будівлі через підвальні вікна, світлові колодязі чи двері на рівні землі в низинних районах або на територіях із проникним ґрунтом, незалежно від того, чи сам Рейн щось переливає. Інтерактивні карти небезпеки повеней StEB Köln та його власний інструмент перевірки водного ризику варто використати, щоб побачити, чи ваша конкретна адреса розташована в зоні вищого ризику для обох видів повені, перш ніж припускати, що ваш поліс вас покриває.
Кількість крадіжок у Кельні зростає. Наскільки це справді має змінити наше рішення щодо Hausrat?
Це справді актуальний аргумент, а не гіпотетичний. Репортажі на основі опублікованих поліцейських даних самого Кельна показують, що квартирні крадіжки зросли з 2374 зареєстрованих випадків у 2023 році до 3290 у 2024 році, на 38 відсотків за один рік, причому саме центр міста бачив ще різкіше зростання, а показник розкриття становив трохи більше 11 відсотків того року. Це інша тенденція, ніж у містах, де кількість крадіжок падає, і її варто враховувати, вирішуючи, наскільки серйозно ставитися до Hausrat, а не вважати його другорядним. Розраховуйте покриття за стандартним правилом приблизно 650 євро за квадратний метр і підтвердьте, що діє застереження Unterversicherungsverzicht, так само як і будь-де в Німеччині.
Чи справді членство в Mieterverein Köln замінює купівлю окремої Rechtsschutzversicherung?
Щодо орендних спорів саме так, і структура це справжній страховий поліс, а не неформальна перевага. Членство в Mieterverein Köln із включеною DMB Rechtsschutzversicherung коштує 99 євро на рік (75 євро на рік, якщо у вас уже є приватна страховка правового захисту з оренди й ви відмовляєтеся від вбудованої, плюс одноразовий вступний внесок 20 євро), а сам поліс покриває судові провадження між орендарями й орендодавцями щодо житлової оренди до 20 000 євро за справу, включно з витратами на адвоката й суд, після тримісячного періоду очікування для нових членів. Члени сплачують франшизу 200 євро за кожен випадок, яка скасовується після чотирьох років безперервного членства, і додаткові модулі DMB, що охоплюють загальні договірні спори, трудове право та дорожнє право, доступні членам за пільговими ставками. Там, де це перестає бути заміною ширшого правового захисту, це обсяг: воно створене для орендного права, а не для трудового спору чи дорожньої пригоди, якщо не додати один із цих додаткових модулів.
Де в Кельні можна отримати пораду щодо страхування, яка не намагається продати мені конкретний поліс?
Кельнський офіс Verbraucherzentrale NRW за адресою Frankenwerft 35 (вхід з боку Mauthgasse) пропонує незалежні консультації зі страхування, не пов'язані з жодним постачальником. До нього можна зв'язатися за телефоном 0221 846188-01 або електронною поштою koeln@verbraucherzentrale.nrw, години роботи різняться за днями (понеділок 10:00-13:00 та 14:00-17:00, вівторок 10:00-18:00, четвер 10:00-19:00, п'ятниця 10:00-15:00), і він за кілька кроків від зупинок U-Bahn Rathaus, Heumarkt чи Dom/Hbf. Рекомендується записатися заздалегідь за телефоном, а підготовка списку ваших чинних полісів перед візитом допомагає пришвидшити консультацію.