
Kölns eigener Versicherer wurde von Eisenbahnern gegründet, das braucht Ihre Familie heute wirklich
Keine der drei in Deutschland am häufigsten empfohlenen Personenversicherungen, Privathaftpflicht, Hausrat und Rechtsschutz, ist auch in Köln gesetzlich vorgeschrieben, aber die Stadt hat eigene Gründe, die Entscheidung ernst zu nehmen, statt eine nationale Checkliste abzuschreiben. In Köln sitzt die DEVK, seit 1953 mit Hauptsitz in der Riehler Straße und bis heute einer der größten Versicherungsvereine auf Gegenseitigkeit Deutschlands, 1886 als Sterbekasse für preußische Eisenbahnbeamte und -arbeiter gegründet und heute mit Hausrat-, Haftpflicht-, Rechtsschutz- und weiteren Policen rund 4,2 Millionen Kunden bundesweit versichernd. Die eigene Hochwassergeschichte der Stadt gibt der Elementarschadenversicherung einen wirklich konkreten lokalen Anlass: Der Rhein erreichte im Januar 1995 am Kölner Pegel mit 10,69 Metern einen Rekord, sechs Zentimeter über der Flut vom Dezember 1993, und beide Fluten überspülten die für maximal 10,00 Meter gebaute stählerne Hochwasserschutzwand der Altstadt, und die Hochwassergefahrenkarten der StEB Köln weisen Grundwasserhochwasser in tiefer gelegenen Stadtteilen bis heute als unterschätztes Risiko aus. Kölns Einbruchszahlen entwickelten sich in die entgegengesetzte Richtung, als viele Neuankömmlinge erwarten: Die amtlich erfassten Wohnungseinbrüche stiegen von 2.374 Fällen im Jahr 2023 auf 3.290 im Jahr 2024, ein Anstieg um 38 Prozent in einem einzigen Jahr, was dem Argument für eine Hausratversicherung hier einen wirklich aktuellen Schwung gibt statt eines hypothetischen. Beim Rechtsschutz nimmt der Mieterverein Köln eine echte, versicherte Rechtsschutzpolice in seine Jahresmitgliedschaft auf, statt sie als eigenes Produkt zu verkaufen. Eine vernünftige Familien-Haftpflicht- und Hausratpolice kostet zusammen weiterhin etwa 350 bis 450 Euro im Jahr, im Einklang mit der bundesweiten Spanne.
Diese Seite enthält Affiliate-Links. Wenn Sie sich über einen solchen Link anmelden oder etwas kaufen, kann SettledIn eine Provision verdienen, ohne dass Ihnen zusätzliche Kosten entstehen. Wir verlinken nur Dienste, die wir einem Freund in derselben Situation tatsächlich empfehlen würden.
Dieselbe Grundlage, andere lokale Fakten
Privathaftpflicht, Hausrat und Rechtsschutz sind dasselbe Trio, das deutsche Verbraucherratgeber in jeder Stadt empfehlen, und Köln ändert nichts an der rechtlichen Grundlage: Keine der drei ist verpflichtend, so wie die Krankenversicherung es ist. § 823 BGB, Deutschlands Bürgerliches Gesetzbuch, macht Sie weiterhin persönlich und ohne gesetzliche Obergrenze für Schäden haftbar, die Sie einem anderen zufügen, weshalb die Privathaftpflicht in der Praxis dem Unverzichtbaren am nächsten kommt, und eine Familienpolice mit mindestens 10 Millionen Euro Deckung kostet bundesweit weiterhin etwa 60 bis 180 Euro im Jahr.
Was tatsächlich Kölns Eigenes ist, ist nicht der Rechtsrahmen, sondern der Markt, in den Sie einkaufen, und die Risiken, die es richtig zu bepreisen gilt. Ein großer nationaler Versicherer hat hier seinen Hauptsitz, verbunden mit der eigenen Eisenbahn- und Industriegeschichte der Stadt. Ihre Hochwasserbilanz ist dramatisch und gut dokumentiert, aber nicht so, wie ein Erstmieter es unbedingt erwartet. Ihre Einbruchszahlen haben sich in eine Richtung bewegt, die dafür spricht, die Hausratversicherung ernst zu nehmen, statt sie zu überspringen. Und ihre größte Mieterorganisation baut Rechtsschutz in die gewöhnliche Mitgliedschaft ein, statt ihn als eigenen Posten zu verkaufen.
Die Stadt, in der aus einer Eisenbahn-Sterbekasse ein bundesweiter Versicherer wurde
Die DEVK ist Kölns eigene Antwort auf die Frage “hat diese Stadt einen großen Versicherer”, und ihre Gründungsgeschichte hat nichts mit Versicherung zu tun, wie die meisten sie sich heute vorstellen. Am 1. April 1886 gegründet als “Sterbekasse der Beamten und Arbeiter im Bezirke der Königlichen Eisenbahndirektion zu Breslau”, eine Sterbekasse für Beamte und Arbeiter der Königlich Preußischen Eisenbahnverwaltung, hat die DEVK ihren Hauptsitz seit 1953 in der Riehler Straße nahe dem Rhein in Köln. Sie ist ein Versicherungsverein auf Gegenseitigkeit, ein Versicherer im Besitz seiner Mitglieder und nicht externer Aktionäre, und beschäftigt heute rund 5.800 Menschen und versichert etwa 4,2 Millionen Kunden und rund 15 Millionen versicherte Risiken bundesweit, nach Vertragsvolumen gehört sie zu Deutschlands größten Anbietern von Hausrat-, Kfz- und Haftpflichtversicherung, neben Rechtsschutz-, Kranken- und Lebensprodukten. Nichts davon macht ihre Tarife automatisch zu den günstigsten, aber es ist eine wirklich andere lokale Präsenz als in einer Stadt ohne eigenen großen Versicherer.
| Bundesweite Grundlage | Kölns Variante | |
|---|---|---|
| Lokale Versicherer-Präsenz | In der Regel keine nennenswerte | DEVK, einer der größten Versicherungsvereine auf Gegenseitigkeit Deutschlands, seit 1953 hier ansässig |
| Einordnung des Hochwasserrisikos | Elementarschutz als allgemeiner Zusatz behandelt | Ein dokumentiertes Rekord-Rheinhochwasser von 10,69 m (1995) und ein separates, unterschätztes Grundwasserrisiko |
| Hauptargument für Hausrat | Je nach Region unterschiedlich | Erfasste Einbrüche stiegen in einem Jahr um 38 % (2023 auf 2024) |
| Rechtsschutz für Mieter | Ein eigenständiger Mietrechtsschutz-Zusatz, Mehrkosten zusätzlich zu einer Basispolice | Der Mieterverein Köln bündelt eine echte DMB-Police in eine Mitgliedschaft von 99 EUR/Jahr |
Eine Hochwasserbilanz, die nicht die ist, die man erraten würde
Kölns tatsächliche Hochwassergeschichte ist konkret, dokumentiert und älter, als die meisten Neuankömmlinge annehmen. Der Rhein erreichte im Januar 1995 am Kölner Pegel einen Rekord von 10,69 Metern, sechs Zentimeter über dem Weihnachtshochwasser vom Dezember 1993, das selbst der höchste Stand seit 1926 gewesen war. Beide Fluten überspülten die stählerne Hochwasserschutzwand der Altstadt, die nur für Wasserstände bis 10,00 Meter gebaut worden war. Nach diesen beiden Ereignissen wurde ein überarbeitetes Hochwasserschutzkonzept von 1996 im Jahr 2004 umgesetzt, und die Altstadt ist jetzt bis 11,30 Meter geschützt, mit einer höheren mobilen Wand und zusätzlichem Rückhalteraum.
Leicht zu übersehen ist, dass Flusshochwasser nicht das einzige Wasserrisiko ist, gegen das man sich versichern sollte. Die Hinweise der StEB Köln selbst empfehlen, die Elementarschadenversicherung als Zusatz zu üblichen Wohngebäude- und Hausratpolicen zu prüfen, und nennen Grundwasserhochwasser ausdrücklich als oft unterschätzte, eigene Gefahr in tiefer gelegenen Vierteln oder Gebieten mit durchlässigem Boden, wo Wasser steigen, über Kellerfenster, Lichtschächte oder ebenerdige Türen eindringen und noch lange nach dem Abfließen von Oberflächenwasser stehen bleiben kann. Die StEB Köln veröffentlicht außerdem interaktive Hochwassergefahrenkarten mit 3D-Visualisierung und ein eigenes Wasserrisiko-Check-Werkzeug, beide lohnen sich, um sie mit Ihrer konkreten Adresse abzugleichen, bevor Sie davon ausgehen, dass eine Standardpolice Sie für beide Hochwasserarten abdeckt.
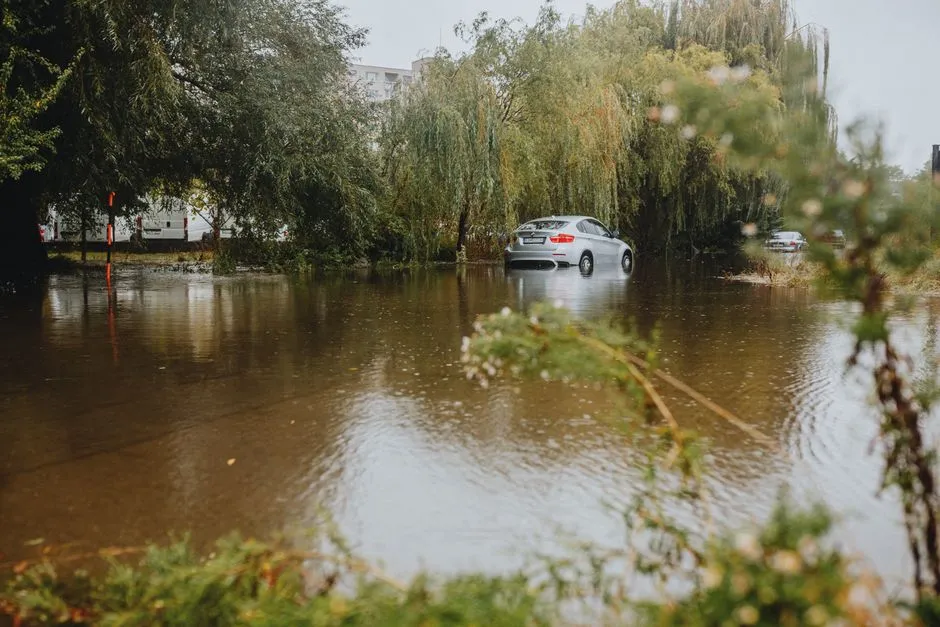
Foto von Helena Jankovičová Kováčová auf Pexels
Das Argument für Hausrat ist hier wirklich aktuell und nicht hypothetisch
Kölns Einbruchstrend hat sich in die entgegengesetzte Richtung von Städten bewegt, in denen er sinkt. Die Berichterstattung über Kölns eigene veröffentlichte Polizeizahlen zeigt, dass die erfassten Wohnungseinbrüche von 2.374 Fällen im Jahr 2023, schon ein Anstieg um 15 Prozent gegenüber dem Vorjahr, auf 3.290 Fälle im Jahr 2024 stiegen, ein Sprung um 38 Prozent in einem Jahr, wobei die Innenstadt selbst einen noch steileren Anstieg und in jenem Jahr eine Aufklärungsquote von nur etwas über 11 Prozent verzeichnete. Das ist ein wirklich aktueller Grund, eine Hausratpolice richtig zu bemessen, statt sie als Nebensache zu behandeln, nach der üblichen Faustregel von etwa 650 Euro pro Quadratmeter und mit der Prüfung, dass eine Klausel zum Unterversicherungsverzicht greift, genau wie überall sonst im Land.
Rechtsschutz, den Sie nicht als eigenen Posten kaufen müssen
Kölns größte Mieterorganisation behandelt Rechtsschutz als Teil der Mitgliedschaft und nicht als Zusatzverkauf. Der Mieterverein Köln, am 3. Januar 1900 gegründet und heute mit einem Rekord von 70.260 Mitgliedern Ende 2025 der viertgrößte örtliche Mieterverein im Deutschen Mieterbund bundesweit, verlangt 99 Euro im Jahr für die Mitgliedschaft einschließlich der gebündelten DMB-Rechtsschutzversicherung, oder 75 Euro im Jahr, wenn Sie bereits eine private Mietrechtsschutzversicherung haben und auf den gebündelten Schutz verzichten, zuzüglich einer einmaligen Aufnahmegebühr von 20 Euro. Die Police deckt rechtliche Verfahren zwischen Mietern und Vermietern über Wohnraummietverhältnisse bis zu 20.000 Euro pro Fall, einschließlich Anwalts- und Gerichtskosten, nach einer Wartezeit von drei Monaten für neue Mitglieder. Mitglieder tragen einen Selbstbehalt von 200 Euro pro Schadenfall, den der Verein erlässt, sobald Sie vier Jahre ununterbrochen Mitglied sind, und zusätzliche DMB-Rechtsschutzmodule für allgemeine Vertragsstreitigkeiten, Arbeitsrecht und Verkehrsrecht stehen Mitgliedern zu Vorzugskonditionen obendrauf auf den bereits enthaltenen mietrechtlichen Schutz zur Verfügung.
Wo Sie eine zweite Meinung bekommen
Für Beratung, die nicht an die Produktpalette eines einzelnen Versicherers gebunden ist, ist das Kölner Büro der Verbraucherzentrale NRW die unabhängige Option. Es liegt am Frankenwerft 35 (Eingang über die Mauthgasse), ist unter 0221 846188-01 oder koeln@verbraucherzentrale.nrw erreichbar, mit je nach Tag unterschiedlichen Zeiten, Montag 10 bis 13 und 14 bis 17 Uhr, Dienstag 10 bis 18 Uhr, Donnerstag 10 bis 19 Uhr und Freitag 10 bis 15 Uhr, nur einen kurzen Fußweg von den U-Bahn-Haltestellen Rathaus, Heumarkt oder Dom/Hbf entfernt. Es lohnt sich als zweite Meinung, bevor Sie sich bei der DEVK oder einem anderen Versicherer festlegen, denn am anderen Ende dieser Telefonleitung verkauft Ihnen niemand etwas.
Schritt für Schritt
- Klären Sie die Privathaftpflicht vor oder während Ihrer Kölner Wohnungssuche. Eine Deckung von mindestens 10 Millionen Euro zählt mehr als der kleine Preisunterschied zwischen Tarifen, und viele örtliche Vermieter verlangen vor der Schlüsselübergabe weiterhin einen Nachweis.
- Vergleichen Sie die DEVK mit einem bundesweiten Vergleichsportal, statt sie nur wegen ihrer Bekanntheit zu wählen. Ein großer Versicherungsverein mit Kölner Hauptsitz zu sein, macht seinen Tarif nicht automatisch zum besten Preis-Leistungs-Verhältnis für Ihren Haushalt.
- Wenn Sie ein Zuhause in einem tiefer gelegenen Stadtteil versichern, fragen Sie Ihren Versicherer schriftlich, ob ausdrücklich Grundwasserhochwasser eingeschlossen ist, nicht nur ein allgemeiner Elementarschutz. Die Gefahrenkarten der StEB Köln lohnen sich zuerst gegen Ihre genaue Adresse.
- Berechnen Sie die Hausratdeckung nach der Faustregel von etwa 650 Euro pro Quadratmeter und prüfen Sie eine Klausel zum Unterversicherungsverzicht. Kölns steigende Einbruchszahlen machen es lohnenswert, das ernst zu nehmen, statt es zu überspringen.
- Wenn Sie mieten, wägen Sie die Mitgliedschaft im Mieterverein Köln für 99 Euro gegen eine eigenständige Rechtsschutzversicherung ab. Die eingebaute DMB-Police deckt Mietstreitigkeiten in beiden Fällen nach drei Monaten, und zusätzliche Module gibt es zu Mitgliedskonditionen, wenn Sie einen breiteren Schutz brauchen.
- Für eine neutrale Einschätzung zu alledem buchen Sie einen Termin im Kölner Büro der Verbraucherzentrale NRW, bevor Sie sich bei einem einzelnen Versicherer festlegen.
Hinweis zur Verlässlichkeit
Diese Seite fasst die allgemeine deutsche Versicherungspraxis, Kölns lokalen Versicherermarkt, Hochwasser- und Kriminalitätsdaten und die typischen Preise von 2026 zusammen. Sie ist keine Rechts-, Finanz- oder Versicherungsberatung. Deckungsbedarf, verfügbare Tarife und ob eine konkrete Police Grundwasser- oder Flusshochwasserschutz einschließt, variieren je nach Anbieter und Haushalt, klären Sie die aktuellen Einzelheiten direkt mit einem Versicherer, einem zugelassenen Makler, der Verbraucherzentrale NRW oder dem Mieterverein Köln, bevor Sie etwas unterschreiben.
Häufige Fragen & Stolperfallen
Sind Haftpflicht, Hausrat oder Rechtsschutz in Köln tatsächlich Pflicht?
Nein, keine davon ist gesetzlich vorgeschrieben, genau wie überall sonst in Deutschland. Was die Privathaftpflicht in der Praxis fast unverzichtbar macht, ist § 823 BGB, Deutschlands Bürgerliches Gesetzbuch, der Sie persönlich und ohne Obergrenze für Schäden haftbar macht, die Sie einem anderen zufügen, und viele Kölner Vermieter und WG-Gastgeber verlangen vor der Schlüsselübergabe einen Policennachweis. Eine Deckung von mindestens 10 Millionen Euro ist die Zahl, die man priorisieren sollte, und eine solide Familienpolice kostet etwa 60 bis 180 Euro im Jahr. Hausrat und Rechtsschutz bleiben wirklich optional, aber Kölns eigene Hochwassergeschichte, die steigenden Einbruchszahlen und die gebündelte Rechtsschutzoption über den Mieterverein Köln verändern, wie sich jede der beiden hier gezielt lohnt.
Gibt es einen echten Grund, sich die DEVK genauer anzusehen, oder ist das nur lokales Branding?
Es gibt einen konkreten Grund, den man kennen sollte, auch wenn sie nicht automatisch die günstigste Option ist und man sie wie jeden anderen Versicherer mit dem Angebot eines Maklers vergleichen sollte. Die DEVK wurde am 1. April 1886 ursprünglich als Sterbekasse für Beamte und Arbeiter der Königlich Preußischen Eisenbahnverwaltung gegründet und hat ihren Hauptsitz seit 1953 in der Riehler Straße nahe dem Rhein in Köln. Sie ist ein Versicherungsverein auf Gegenseitigkeit, ein Versicherer im Besitz seiner Mitglieder und nicht externer Aktionäre, beschäftigt rund 5.800 Menschen und versichert etwa 4,2 Millionen Kunden mit rund 15 Millionen versicherten Risiken bundesweit und gehört nach Vertragsvolumen zu Deutschlands größten Anbietern von Hausrat-, Kfz- und Haftpflichtversicherung. Nichts davon macht ihren Tarif automatisch zum besten Preis-Leistungs-Verhältnis, aber es erklärt, warum der Name lokal häufiger fällt als in einer Stadt ohne einen großen dort ansässigen Versicherer.
Kölns Hochwassergeschichte klingt dramatisch, aber deckt meine Elementarschadenversicherung tatsächlich ein Rheinhochwasser?
Für Flusshochwasser sollte sie es, aber prüfen Sie das Kleingedruckte, statt es anzunehmen. Kölns eigene Hochwasserbilanz ist konkret: Der Rhein erreichte im Januar 1995 am Kölner Pegel 10,69 Meter, ein Rekord und sechs Zentimeter über dem Weihnachtshochwasser vom Dezember 1993, und beide überspülten die stählerne Hochwasserschutzwand der Altstadt, die nur für 10,00 Meter gebaut worden war. Nach diesen beiden Fluten schützt ein überarbeitetes Schutzkonzept, das 2004 umgesetzt wurde, die Altstadt jetzt bis 11,30 Meter. Leicht zu übersehen ist ein zweites, davon unabhängiges Risiko, das die Hinweise der StEB Köln selbst nennen: Grundwasserhochwasser, das in tiefer gelegenen Stadtteilen oder Gebieten mit durchlässigem Boden steigen und über Kellerfenster, Lichtschächte oder ebenerdige Türen in Gebäude eindringen kann, unabhängig davon, ob der Rhein selbst irgendetwas überspült. Die interaktiven Hochwassergefahrenkarten und das eigene Wasserrisiko-Check-Werkzeug der StEB Köln lohnen sich, um zu sehen, ob Ihre konkrete Adresse für eine der beiden Hochwasserarten in einer Zone mit höherem Risiko liegt, bevor Sie davon ausgehen, dass Ihre Police Sie abdeckt.
Kölns Einbruchszahlen steigen. Wie sehr sollte das unsere Entscheidung zur Hausratversicherung ändern?
Es ist ein wirklich aktuelles Argument und kein hypothetisches. Die Berichterstattung über Kölns eigene veröffentlichte Polizeizahlen zeigt, dass Wohnungseinbrüche von 2.374 erfassten Fällen 2023 auf 3.290 im Jahr 2024 stiegen, ein Anstieg um 38 Prozent in einem Jahr, wobei die Innenstadt selbst einen noch stärkeren Anstieg und in jenem Jahr eine Aufklärungsquote von nur etwas über 11 Prozent verzeichnete. Das ist eine andere Entwicklung als in Städten, in denen die Einbruchszahlen gesunken sind, und es lohnt sich, sie zu berücksichtigen, wie ernst Sie die Hausratversicherung nehmen, statt sie als Nebensache zu behandeln. Berechnen Sie die Deckung nach der üblichen Faustregel von etwa 650 Euro pro Quadratmeter und stellen Sie sicher, dass eine Klausel zum Unterversicherungsverzicht greift, genau wie überall sonst in Deutschland.
Ersetzt der Beitritt zum Mieterverein Köln tatsächlich den Kauf einer eigenständigen Rechtsschutzversicherung?
Für Mietstreitigkeiten ja, und die Konstruktion ist eine echte Versicherungspolice und kein informelles Extra. Die Mitgliedschaft im Mieterverein Köln einschließlich der gebündelten DMB-Rechtsschutzversicherung kostet 99 Euro im Jahr (75 Euro im Jahr, wenn Sie bereits eine private Mietrechtsschutzversicherung haben und auf den gebündelten Schutz verzichten, zuzüglich einer einmaligen Aufnahmegebühr von 20 Euro), und die Police deckt rechtliche Verfahren zwischen Mietern und Vermietern über Wohnraummietverhältnisse bis zu 20.000 Euro pro Fall, einschließlich Anwalts- und Gerichtskosten, nach einer Wartezeit von drei Monaten für neue Mitglieder. Mitglieder tragen einen Selbstbehalt von 200 Euro pro Schadenfall, der entfällt, sobald Sie vier Jahre ununterbrochen Mitglied sind, und zusätzliche DMB-Module für allgemeine Vertragsstreitigkeiten, Arbeitsrecht und Verkehrsrecht stehen Mitgliedern zu Vorzugskonditionen obendrauf zur Verfügung. Wo sie aufhört, ein Ersatz für breiteren Rechtsschutz zu sein, ist der Umfang: Sie ist für das Mietrecht gebaut und nicht für einen Streit am Arbeitsplatz oder einen Verkehrsunfall, es sei denn, Sie fügen eines dieser Zusatzmodule hinzu.
Wo bekomme ich in Köln Versicherungsberatung, die mir keine bestimmte Police verkaufen will?
Das Kölner Büro der Verbraucherzentrale NRW am Frankenwerft 35 (Eingang über die Mauthgasse) bietet unabhängige Versicherungsberatung, die an keinen einzelnen Anbieter gebunden ist. Es ist telefonisch unter 0221 846188-01 oder per E-Mail unter koeln@verbraucherzentrale.nrw erreichbar, mit je nach Tag unterschiedlichen Öffnungszeiten (Montag 10-13 und 14-17 Uhr, Dienstag 10-18 Uhr, Donnerstag 10-19 Uhr, Freitag 10-15 Uhr), und liegt nur einen kurzen Fußweg von den U-Bahn-Haltestellen Rathaus, Heumarkt oder Dom/Hbf entfernt. Eine telefonische Terminbuchung vorab wird empfohlen, und eine Liste Ihrer bestehenden Policen vor dem Termin vorzubereiten, beschleunigt die Beratung.