
Собственную кёльнскую страховую компанию основали железнодорожники: что вашей семье действительно нужно сегодня
Ни одно из трёх самых рекомендуемых в Германии личных страхований, Privathaftpflicht (гражданская ответственность), Hausrat (имущество в жилье) или Rechtsschutz (правовая защита), не является юридически обязательным и в Кёльне, но у города есть собственные причины отнестись к решению серьёзно, а не копировать общенациональный список. В Кёльне находится DEVK, со штаб-квартирой на Riehler Straße с 1953 года и до сих пор одна из крупнейших взаимных страховых компаний Германии, основанная в 1886 году как касса на случай смерти для прусских железнодорожных чиновников и рабочих, а ныне обслуживающая около 4,2 миллиона клиентов по всей стране по полисам Hausrat, Haftpflicht, Rechtsschutz и другим. Собственная история наводнений города даёт Elementarschadenversicherung действительно конкретный местный аргумент: в январе 1995 года Рейн достиг рекордных 10,69 метра на кёльнском водомерном посту, на шесть сантиметров выше наводнения декабря 1993 года, и оба перелились через стальную противопаводковую стену Альтштадта, построенную на максимум 10,00 метра, а собственные карты опасности наводнений StEB Köln до сих пор отмечают подтопление грунтовыми водами как недооценённый риск в низинных районах. Число краж в Кёльне двигалось вопреки тому, чего многие новоприбывшие ожидают: официально зарегистрированные квартирные кражи выросли с 2374 случаев в 2023 году до 3290 в 2024 году, на 38 процентов за один год, что придаёт аргументу в пользу Hausrat здесь действительно актуальную, а не гипотетическую остроту. Что касается Rechtsschutz, Mieterverein Köln включает настоящий застрахованный полис правовой защиты в своё годовое членство, а не продаёт его как отдельный продукт. Разумный семейный полис Haftpflicht и Hausrat вместе по-прежнему стоит примерно от 350 до 450 евро в год, в пределах общенационального диапазона.
Эта страница содержит партнёрские (affiliate) ссылки. Если вы зарегистрируетесь или совершите покупку по одной из них, SettledIn может получить комиссию без каких-либо дополнительных расходов для вас. Мы ссылаемся только на те сервисы, которые действительно порекомендовали бы другу в такой же ситуации.
Та же основа, другой набор местных фактов
Privathaftpflicht, Hausrat и Rechtsschutz это та же тройка, которую немецкие потребительские руководства рекомендуют в каждом городе, и Кёльн не меняет правовой основы: ни одно из трёх не является обязательным так, как медицинское страхование. § 823 BGB, гражданского кодекса Германии, по-прежнему делает вас лично ответственным за ущерб, который вы причиняете кому-то другому, без законодательного потолка, поэтому Privathaftpflicht на практике ближе всего к безальтернативному, а семейный полис с покрытием не менее 10 миллионов евро по стране по-прежнему стоит примерно от 60 до 180 евро в год.
Что действительно принадлежит Кёльну, то не правовая основа, а рынок, на который вы заходите, и риски, которые стоит оценить правильно. Здесь находится штаб-квартира крупного национального страховщика, связанного с собственной железнодорожной и промышленной историей города. Его собственная летопись наводнений драматична и хорошо задокументирована, но не так, как первоначально ожидает съёмщик. Число краж двигалось в направлении, которое говорит в пользу серьёзного отношения к Hausrat, а не его пропуска. А его крупнейшая организация арендаторов встраивает правовую защиту в обычное членство, а не продаёт её как отдельную позицию.
Город, где железнодорожная касса на случай смерти стала национальным страховщиком
DEVK это собственный ответ Кёльна на вопрос «есть ли у этого города свой крупный страховщик», и её история основания не имеет ничего общего со страхованием в том виде, в каком его сегодня представляет большинство. Основанная 1 апреля 1886 года как «Sterbekasse der Beamten und Arbeiter im Bezirke der Königlichen Eisenbahndirektion zu Breslau», касса на случай смерти для чиновников и рабочих королевской прусской железнодорожной администрации, DEVK имеет штаб-квартиру на Riehler Straße возле Рейна в Кёльне с 1953 года. Она действует как Versicherungsverein auf Gegenseitigkeit, взаимная страховая компания, принадлежащая своим членам, а не внешним акционерам, и ныне нанимает около 5800 человек, обслуживая около 4,2 миллиона клиентов и примерно 15 миллионов застрахованных рисков по всей стране, входя в число крупнейших немецких поставщиков страхования домашнего имущества, автомобилей и гражданской ответственности по объёму договоров, наряду с продуктами Rechtsschutz, медицинского страхования и страхования жизни. Ничто из этого не делает её тарифы автоматически самыми дешёвыми, но это действительно иное местное присутствие, чем в городе без собственного крупного страховщика.
| Общенациональная основа | Кёльнская версия | |
|---|---|---|
| Присутствие местного страховщика | Обычно ничего достойного упоминания | DEVK, одна из крупнейших немецких взаимных страховых, со штаб-квартирой здесь с 1953 года |
| Подача риска наводнения | Elementarschutz рассматривается как общее дополнение | Задокументированный рекордный уровень наводнения Рейна 10,69 м (1995) и отдельный недооценённый риск грунтовых вод |
| Главный аргумент в пользу Hausrat | Различается по региону | Зарегистрированные кражи выросли на 38 % за один год (с 2023 до 2024) |
| Rechtsschutz для арендаторов | Отдельное дополнение Mietrechtsschutz, дополнительная стоимость сверх базового полиса | Mieterverein Köln включает настоящий полис DMB в членство за 99 EUR/год |
Летопись наводнений, которая не та, что вы могли бы подумать
Реальная история наводнений Кёльна конкретна, задокументирована и старше, чем предполагает большинство новоприбывших. В январе 1995 года Рейн достиг рекордных 10,69 метра на кёльнском водомерном посту, на шесть сантиметров выше Weihnachtshochwasser декабря 1993 года, которое само было самым высоким уровнем с 1926 года. Оба наводнения перелились через стальную противопаводковую стену Альтштадта, которая была построена лишь для сдерживания воды до 10,00 метра. После этих двух событий пересмотренная концепция противопаводковой защиты 1996 года была реализована в 2004 году, и Альтштадт ныне защищён до 11,30 метра с более высокой мобильной стеной и дополнительным пространством для удержания воды.
Что легко упустить вовсе, так это то, что речное наводнение не единственный водный риск, от которого стоит страховаться. Собственные рекомендации StEB Köln советуют пересмотреть Elementarschadenversicherung как дополнение к стандартным полисам владельцев жилья и домашнего имущества и в частности отмечают подтопление грунтовыми водами как отдельную, часто недооценённую опасность в низинных районах или на территориях с проницаемой почвой, где вода может подниматься, просачиваться через подвальные окна, световые колодцы или двери на уровне земли и задерживаться ещё долго после того, как любое поверхностное наводнение отступило. StEB Köln также публикует интерактивные карты опасности наводнений с 3D-визуализацией и собственный инструмент проверки водного риска, оба стоит сверить с вашим конкретным адресом, прежде чем предполагать, что стандартный полис покрывает вас от обоих видов наводнения.
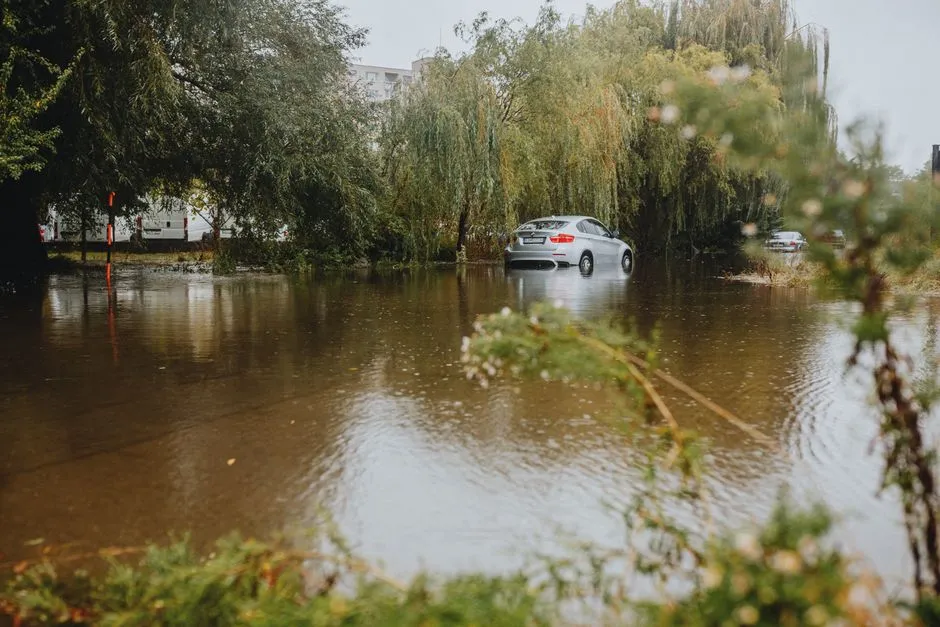
Photo by Helena Jankovičová Kováčová on Pexels
Аргумент в пользу Hausrat здесь действительно актуален, а не гипотетичен
Тенденция краж в Кёльне двигалась в противоположном направлении по сравнению с городами, где она снижается. Репортажи на основе опубликованных полицейских данных города показывают, что зарегистрированные квартирные кражи выросли с 2374 случаев в 2023 году, что уже было ростом на 15 процентов по сравнению с предыдущим годом, до 3290 случаев в 2024 году, на 38 процентов за один год, причём именно центр города видел ещё более крутой рост, а показатель раскрываемости составлял чуть больше 11 процентов в тот год. Это действительно актуальная причина надлежащим образом определить размер полиса Hausrat, а не считать его второстепенным, по стандартному правилу примерно 650 евро за квадратный метр и с подтверждением, что действует оговорка Unterversicherungsverzicht, точно так же, как и в любом другом месте страны.
Rechtsschutz, который не обязательно покупать отдельной позицией
Крупнейшая организация арендаторов Кёльна рассматривает правовую защиту как часть членства, а не как дополнительную продажу. Mieterverein Köln, основанный 3 января 1900 года и ныне четвёртый по величине местный Mieterverein в составе Deutscher Mieterbund по стране с рекордными 70 260 членами в конце 2025 года, берёт 99 евро в год за членство со встроенной DMB Rechtsschutzversicherung, или 75 евро в год, если у вас уже есть частная страховка правовой защиты по аренде и вы отказываетесь от входящей в пакет, плюс единовременный вступительный взнос 20 евро. Полис покрывает судебные разбирательства между арендаторами и арендодателями по жилой аренде до 20 000 евро на дело, включая расходы на адвоката и суд, после трёхмесячного периода ожидания для новых членов. Члены несут франшизу 200 евро за каждый случай, которую ассоциация отменяет после четырёх лет непрерывного членства, а дополнительные модули DMB Rechtsschutz, охватывающие общие договорные споры, трудовое право и дорожное право, доступны членам по льготным ставкам сверх уже включённого покрытия арендного права.
Где получить второе мнение
Для совета, не привязанного к продуктовой линейке конкретного страховщика, кёльнский офис Verbraucherzentrale NRW является независимым вариантом. Расположенный по адресу Frankenwerft 35 (вход со стороны Mauthgasse), он доступен по номеру 0221 846188-01 или koeln@verbraucherzentrale.nrw, часы работы различаются по дням: понедельник 10:00-13:00 и 14:00-17:00, вторник 10:00-18:00, четверг 10:00-19:00 и пятница 10:00-15:00, в нескольких минутах ходьбы от остановок U-Bahn Rathaus, Heumarkt или Dom/Hbf. Его стоит использовать как второе мнение, прежде чем обязываться перед DEVK или любым другим страховщиком, потому что на другом конце этой телефонной линии никто ничего не продаёт.
Шаг за шагом
- Оформите Privathaftpflicht до или во время поиска квартиры в Кёльне. Покрытие не менее 10 миллионов евро важнее небольшой разницы в цене между тарифами, а многие местные арендодатели по-прежнему просят подтверждение, прежде чем отдать ключи.
- Сравните DEVK с общенациональным сайтом сравнения, а не выбирайте её лишь по узнаваемости названия. То, что это крупная взаимная страховая со штаб-квартирой в Кёльне, не делает автоматически её тариф самым выгодным для вашего домохозяйства.
- Если вы страхуете жильё в низинном районе, спросите своего страховщика письменно, включено ли именно подтопление грунтовыми водами, а не только общий Elementarschutz. Собственные карты опасности StEB Köln стоит сначала сверить с вашим точным адресом.
- Рассчитайте покрытие Hausrat по правилу примерно 650 евро за квадратный метр и подтвердите оговорку Unterversicherungsverzicht. Рост числа краж в Кёльне делает это достойным серьёзного отношения, а не пропуска.
- Если вы арендатор, взвесьте членство в Mieterverein Köln за 99 евро против отдельной Rechtsschutzversicherung. Встроенный полис DMB покрывает арендные споры через три месяца в любом случае, а дополнительные модули доступны по членским ставкам, если вам нужно более широкое покрытие.
- Для нейтральной оценки чего-либо из этого запишитесь на сессию в кёльнский офис Verbraucherzentrale NRW перед подписанием с каким-либо отдельным страховщиком.
Примечание о соответствии
Эта страница обобщает общую немецкую страховую практику, специфический местный кёльнский страховой рынок, данные о наводнениях и преступности и типичные цены 2026 года. Это не юридическая, финансовая или страховая консультация. Потребности в покрытии, доступные тарифы и то, включает ли конкретный полис защиту от подтопления грунтовыми водами или речных наводнений, различаются в зависимости от поставщика и домохозяйства; подтвердите актуальные подробности напрямую у страховщика, лицензированного брокера, Verbraucherzentrale NRW или Mieterverein Köln, прежде чем что-либо подписывать.
Частые вопросы и типичные ошибки
Действительно ли Haftpflicht, Hausrat или Rechtsschutz обязательны в Кёльне?
Нет, ни одно из них не требуется по закону, как и в остальной Германии. То, что делает Privathaftpflicht почти необходимым на практике, это § 823 BGB, гражданского кодекса Германии, который делает вас лично ответственным за ущерб, который вы причиняете кому-то другому, без верхнего предела, и многие кёльнские арендодатели и хозяева совместных квартир просят подтверждение полиса, прежде чем отдать ключи. Покрытие не менее 10 миллионов евро это цифра, которой стоит отдать приоритет, а надёжный семейный полис стоит примерно от 60 до 180 евро в год. Hausrat и Rechtsschutz остаются действительно необязательными, но собственная история наводнений Кёльна, рост числа краж и его встроенный вариант Rechtsschutz через Mieterverein Köln меняют то, как каждый из них стоит оформлять именно здесь.
Есть ли реальная причина смотреть именно на DEVK, или это просто местный брендинг?
Есть конкретная причина, которую стоит знать, хотя это не автоматически самый дешёвый вариант, и его стоит сравнить с предложением брокера, как и любого другого страховщика. DEVK была основана 1 апреля 1886 года, изначально как касса на случай смерти для чиновников и рабочих королевской прусской железнодорожной администрации, и со штаб-квартирой на Riehler Straße возле Рейна в Кёльне с 1953 года. Она действует как Versicherungsverein auf Gegenseitigkeit, взаимная страховая компания, принадлежащая своим членам, а не внешним акционерам, нанимает около 5800 человек и обслуживает около 4,2 миллиона клиентов с примерно 15 миллионами застрахованных рисков по всей стране, входя в число крупнейших немецких поставщиков страхования имущества, автомобилей и гражданской ответственности по объёму договоров. Ничто из этого не делает её тариф автоматически самым выгодным, но объясняет, почему это название встречается локально чаще, чем в городе без крупного страховщика, штаб-квартира которого расположена там.
История наводнений Кёльна звучит драматично, но означает ли это на самом деле, что моя Elementarschadenversicherung покрывает наводнение Рейна?
Она должна покрывать именно речные наводнения, но проверьте мелкий шрифт, а не предполагайте. Собственная летопись наводнений Кёльна конкретна: в январе 1995 года Рейн достиг 10,69 метра на кёльнском водомерном посту, рекорд и на шесть сантиметров выше Weihnachtshochwasser декабря 1993 года, и оба перелились через стальную противопаводковую стену Альтштадта, которая была построена лишь на удержание 10,00 метра. После этих двух наводнений пересмотренная концепция защиты, реализованная в 2004 году, ныне защищает Альтштадт до 11,30 метра. Легко упустить второй, отдельный риск, который отмечают собственные рекомендации StEB Köln: подтопление грунтовыми водами, которые могут подниматься и просачиваться в здания через подвальные окна, световые колодцы или двери на уровне земли в низинных районах или на территориях с проницаемой почвой, независимо от того, переливается ли сам Рейн. Интерактивные карты опасности наводнений StEB Köln и его собственный инструмент проверки водного риска стоит использовать, чтобы увидеть, находится ли ваш конкретный адрес в зоне повышенного риска для обоих видов наводнения, прежде чем предполагать, что ваш полис вас покрывает.
Число краж в Кёльне растёт. Насколько это на самом деле должно изменить наше решение по Hausrat?
Это действительно актуальный аргумент, а не гипотетический. Репортажи на основе опубликованных полицейских данных самого Кёльна показывают, что квартирные кражи выросли с 2374 зарегистрированных случаев в 2023 году до 3290 в 2024 году, на 38 процентов за один год, причём именно центр города видел ещё более резкий рост, а показатель раскрываемости составлял чуть больше 11 процентов в тот год. Это иная тенденция, чем в городах, где число краж снижается, и её стоит учитывать, решая, насколько серьёзно относиться к Hausrat, а не считать его второстепенным. Рассчитывайте покрытие по стандартному правилу примерно 650 евро за квадратный метр и подтвердите, что действует оговорка Unterversicherungsverzicht, точно так же, как и в любом другом месте Германии.
Действительно ли членство в Mieterverein Köln заменяет покупку отдельной Rechtsschutzversicherung?
Для арендных споров именно так, и структура это настоящий страховой полис, а не неформальная привилегия. Членство в Mieterverein Köln со встроенной DMB Rechtsschutzversicherung стоит 99 евро в год (75 евро в год, если у вас уже есть частная страховка правовой защиты по аренде и вы отказываетесь от входящей в пакет, плюс единовременный вступительный взнос 20 евро), а сам полис покрывает судебные разбирательства между арендаторами и арендодателями по жилой аренде до 20 000 евро на дело, включая расходы на адвоката и суд, после трёхмесячного периода ожидания для новых членов. Члены платят франшизу 200 евро за каждый случай, которая отменяется после четырёх лет непрерывного членства, и дополнительные модули DMB, охватывающие общие договорные споры, трудовое право и дорожное право, доступны членам по льготным ставкам. Там, где это перестаёт заменять более широкую правовую защиту, это объём: оно создано для арендного права, а не для трудового спора или дорожного происшествия, если не добавить один из этих дополнительных модулей.
Где в Кёльне можно получить совет по страхованию, который не пытается продать мне конкретный полис?
Кёльнский офис Verbraucherzentrale NRW по адресу Frankenwerft 35 (вход со стороны Mauthgasse) предлагает независимые консультации по страхованию, не привязанные ни к одному поставщику. С ним можно связаться по телефону 0221 846188-01 или по электронной почте koeln@verbraucherzentrale.nrw, часы работы различаются по дням (понедельник 10:00-13:00 и 14:00-17:00, вторник 10:00-18:00, четверг 10:00-19:00, пятница 10:00-15:00), и он в нескольких минутах ходьбы от остановок U-Bahn Rathaus, Heumarkt или Dom/Hbf. Рекомендуется записаться заранее по телефону, а подготовка списка ваших действующих полисов перед визитом помогает ускорить консультацию.